¿Tienes dudas, preguntas o inquietudes como accionista?
Temporada de Declaración de Renta — Personas Naturales | Información Práctica y Normativa
Fondos de inversión
1. Rendimientos en Fondos de Inversión: Causados vs. Pagados
Es común confundir los valores que aparecen mes a mes en el extracto con los del certificado anual. Aquí te explicamos su diferencia fundamental:
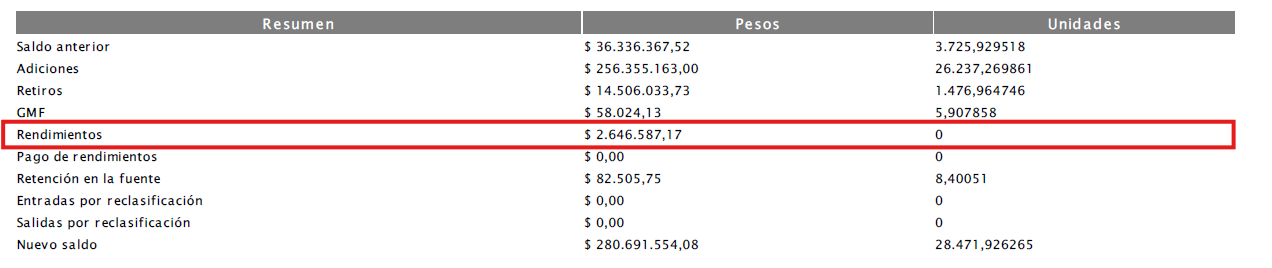
Rendimientos Causados (Reportados en el Extracto Mensual)
Son los rendimientos económicos que se van generando de manera contable y se acumulan en el fondo durante el periodo. Indican la valorización de tu inversión, pero no implican un desembolso inmediato ni ejecutan retención automáticamente hasta su cobro.
Rendimientos Pagados (Reportados en el Certificado Anual)
Son aquellos efectivamente pagados al inversionista (ej. mediante retiros o cancelación). Sobre estos valores, Acciones y Valores S.A. practica la Retención en la Fuente. Este certificado, es soporte oficial definitivo para tu declaración.
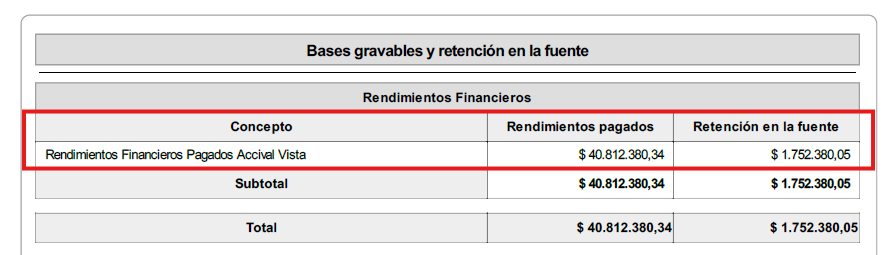
2. Regla de Retención en la Fuente sobre Rendimientos
De acuerdo con el Decreto 1848 de 2013 (Art. 1, Núm. 1), el cual reglamenta el Art. 368-1 del Estatuto Tributario (incorporado por la Ley 2010 de 2019), la retención en la fuente se liquida bajo una regla estricta de imputación del pago:
«En toda redención de participaciones deberá imputarse el pago, en primer lugar, a la totalidad de la utilidad susceptible de someterse a retención en la fuente. Si el monto de la redención excede el de la utilidad susceptible de someterse a retención en la fuente, el exceso será considerado como aporte. Si el monto de la utilidad susceptible de someterse a retención en la fuente es superior al del valor redimido, la totalidad de la redención efectuada se considerará como utilidad pagada».
¿Cómo se aplica esta regla de manera didáctica?
- Las redenciones del capital aportado no se encuentran sujetas a retención en la fuente.
- Si retiras parcialmente fondos, la ley establece entregar inicialmente tus utilidades acumuladas (las cuales generan retención) hasta que se agoten.
- El exceso sobre las utilidades se considerará devolución de capital (aporte libre de impuesto).
- Los porcentajes de retención en la fuente a aplicar dependerán del activo subyacente del fondo que esté generando el ingreso y si el inversionista es residente fiscal en Colombia y/o en el exterior.
Ejemplo Práctico
Escenario 1: Retiro Parcial
- Saldo en caja: $1.020.000 (Rendimientos causados: $20.000)
- Retiro: $100.000
- Composición del retiro:– Rendimientos: $20.000 (Sujetos a retención)- Capital: $80.000 (No sujetos a retención)
Escenario 2: Cancelación (Retiro Total)
- Saldo en caja: $940.000 (Rendimientos causados: $20.000)
- Cancelación: Se retira la totalidad del saldo.
- Composición del retiro:– Rendimientos: $20.000 (Sujetos a retención)- Capital: $920.000 (No sujetos a retención)
Inversión Bursátil
3. Operaciones Bursátiles
Utilidad en transacciones del mercado de Valores
Determina la utilidad o pérdida en ventas de acciones cotizadas en bolsa para reflejar tu realidad económica (Art. 27, 28,36-1 y 74-1 del E.T.). Para ello, deberás restar al valor de venta el valor de la compra de las acciones:
- Si es positivo: estará sujeto al impuesto de renta siempre y cuando tu participación supera el 3% de las acciones en circulación.
- Si es negativo: es pérdida la cual no tienen incidencia en el impuesto sobre la renta. (Art 153. E.T).
Resumen de operaciones
La compañía anualmente genera un resumen con las operaciones realizadas a través del mercado de valores informando las compras y ventas generadas en el transcurso del año, pago de dividendos y rendimientos financieros, así como las retenciones que realizó el emisor por dividendos.
¡Importante! El emisor de las acciones tiene la responsabilidad de generar el certificado de retenciones en la fuente para disminuir el impuesto de renta a pagar. Para facilitar tu búsqueda de estos certificados, proporcionamos un link con los emisores que están adscritos a la bolsa de valores de Colombia:
https://www.bvc.com.co/certificado-de-renta-para-accionistas
Información exógena
De conformidad con la Resolución 000227 del 23 de septiembre de 2025, las comisionistas de bolsa deben reportar de cada una de las personas o entidades el valor total acumulado de las operaciones de compra y/o venta de acciones y demás papeles transados en bolsa que efectuaron a través de la comisionista durante el periodo gravable.
¡Ojo! Este reporte no implica información de ingresos solo reporta los movimientos del año, por lo que el accionista es quien debe determinar la realidad económica de la operación y conforme a la resolución mencionada anteriormente, solo reportamos inversionistas con movimientos mayores a 24 UVT ($1.195.176).
4. Calidad tributaria frente a las retenciones
En el régimen tributario colombiano, los contribuyentes están denominados por sus características tributarias las cuales les hace merecedores de ciertas obligaciones ante de la DIAN (Dirección de Impuestos y Aduanas Naciones). A continuación, detallamos de manera sencilla si eres sujeto de retención:
| Contribuyente | Aplica retención | Tarifa |
|---|---|---|
| Régimen Responsable de Iva (Anteriormente Régimen común)
Régimen No Responsable de Iva (Anteriormente Régimen Simplificado) |
Sí
Sí |
Dependerá de los rendimientos y/o utilidades recibidas puede oscilar entre el 4 y el 7% |
| Régimen simple de Tributación | No | No Aplica |
| No residente colombiano | Sí | 20% o 15% (Condicionado al tipo de rendimiento o utilidad) |
| Fondos de Inversión colectiva y Fondos Mutuos de Inversión | No | No Aplica |
| Entidades sin ánimo de lucro | No | No Aplica |
5. Certificados y Resumen de Operaciones
Los documentos por normatividad colombiana serán remitidos a más tardar el 31 de marzo de cada anualidad a tu correo electrónico inscrito en la base de datos de Acciones & Valores o pueden ser solicitados en los siguientes canales:
- Servicio al cliente: servicioalcliente@accivalores.com – Teléfono Call Center (60-1) 514 33 43 Opción 1 (Comisionista); Opción 2 (Western Union).
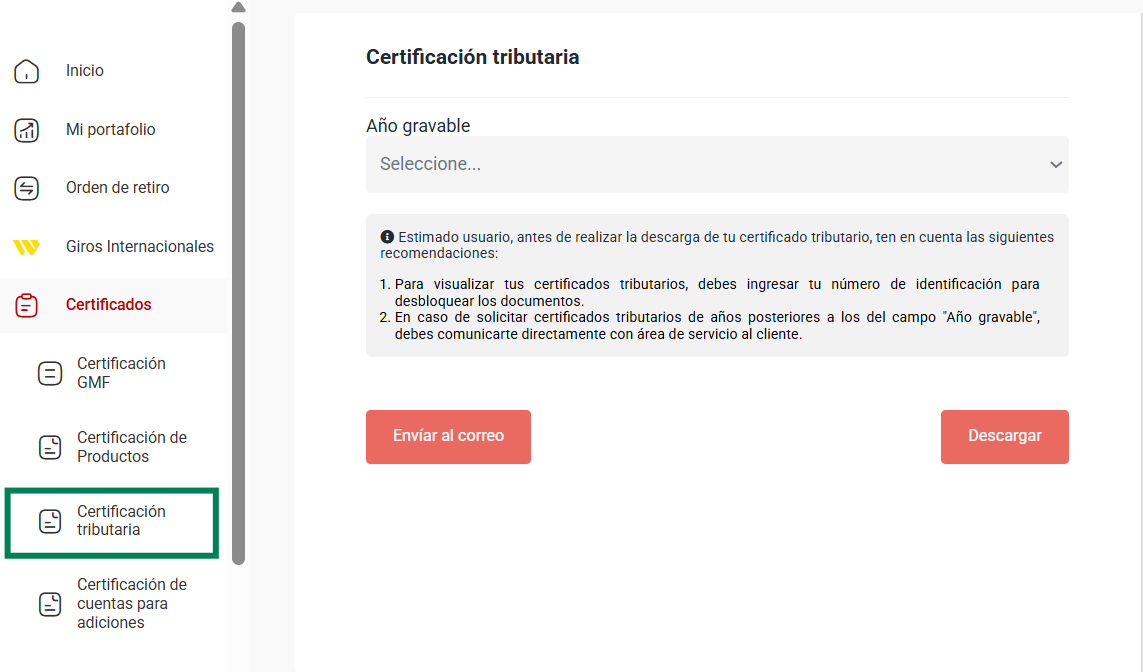
- Página web Acciones & Valores: Portal clientes sección: Certificados / Certificación tributaria.
Tener en cuenta…
Para un proceso ágil y sin inconvenientes, mantén actualizados tus datos tanto básicos (número de documento, teléfono, correos) como los datos tributarios a fin de determinar de manera correcta los descuentos, este proceso lo podrás realizar a través de los siguientes canales de atención al servicio al cliente.